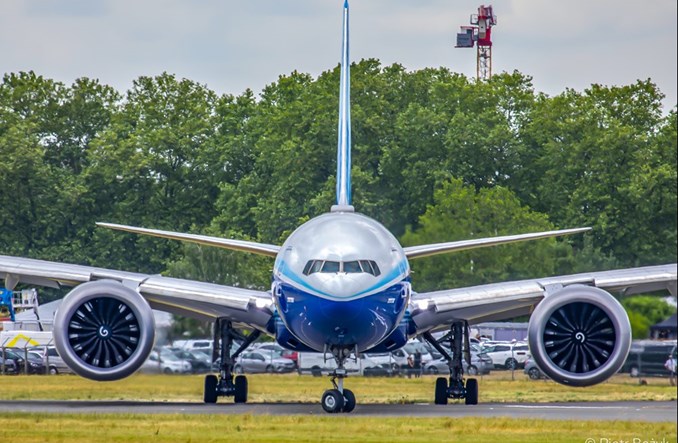
Boeing zakończył trzeci kwartał 2026 r. ze wzrostem przychodów i dodatnimi przepływami pieniężnymi z działalności operacyjnej. Koncern wciąż jednak pozostaje na stracie netto, a segment samolotów cywilnych mierzy się z rosnącymi kosztami produkcji i presją na marże. Jednocześnie portfel zamówień całej grupy osiągnął rekordowe 745,4 mld dolarów.
Boeing opublikował wyniki finansowe za trzeci kwartał 2026 r. Przychody amerykańskiego producenta wyniosły 24,19 mld dolarów, co oznacza wzrost o cztery proc. w porównaniu z analogicznym okresem ubiegłego roku. Wówczas spółka osiągnęła 23,27 mld dolarów przychodów, ale obciążenia związane z programami produkcyjnymi doprowadziły do wysokiej straty operacyjnej i netto.
W trzecim kwartale 2026 r. koncern ze Stanów Zjednoczonych Ameryki wykazał 354 mln dolarów zysku operacyjnego, wobec straty w wysokości 4,78 mld dolarów rok wcześniej. Strata netto zmniejszyła się z 5,34 mld do 116 mln dolarów. Poprawa wyniku rok do roku jest znacząca, jednak porównanie wymaga uwzględnienia wyjątkowo słabego trzeciego kwartału 2025 r., obciążonego m.in. kosztami programu 777X. Wynik za ostatni kwartał pokazuje więc postęp w stabilizacji działalności, ale nie oznacza jeszcze zakończenia procesu restrukturyzacji.
Przychody rosną, lecz odbudowa przepływów pieniężnych pozostaje wyzwaniem
W pierwszych dziewięciu miesiącach 2026 r. Boeing wypracował 70,97 mld dolarów przychodów, o osiem proc. więcej niż w tym samym okresie 2025 r. Strata netto zmniejszyła się z 5,98 mld do 551 mln dolarów, a strata operacyjna spadła z 4,50 mld do 958 mln dolarów. Istotnej poprawie uległy również przepływy pieniężne z działalności operacyjnej. W samym trzecim kwartale wyniosły 1,50 mld dolarów, wobec 1,12 mld dolarów rok wcześniej, co oznacza wzrost o 33 proc. Wolne przepływy pieniężne, czyli po odjęciu nakładów inwestycyjnych, osiągnęły 464 mln dolarów, w porównaniu z 238 mln dolarów w trzecim kwartale 2025 r.
Obraz za cały rok pozostaje jednak mniej korzystny. Po dziewięciu miesiącach amerykański producent samolotów wykazał ujemne wolne przepływy pieniężne w wysokości 359 mln dolarów. W analogicznym okresie poprzedniego roku było to minus 2,25 mld dolarów. Choć oznacza to znaczną poprawę, to spółka nadal nie wygenerowała dodatnich wolnych przepływów pieniężnych narastająco od początku roku, a na kwartalny wynik wpłynęło m.in. zarządzanie kapitałem obrotowym. Korzystny wpływ tego czynnika częściowo równoważyły płatności w wysokości 700 mln dolarów związane z ugodą z amerykańskim Departamentem Sprawiedliwości. Boeing zwiększył również nakłady inwestycyjne, przede wszystkim w zakładach w Charleston i St. Louis.
Na koniec września spółka dysponowała 20,7 mld dolarów gotówki i krótkoterminowych inwestycji, wobec 20 mld dolarów na koniec drugiego kwartału. Skonsolidowane zadłużenie wynosiło 45,9 mld dolarów i pozostało na poziomie z poprzedniego kwartału. To oznacza, że mimo sporej poprawy płynności Boeing nadal musi ponosić wysokie koszty finansowania swojej działalności i odbudowy zdolności produkcyjnych.
Boeing Commercial Airplanes: więcej dostaw nie oznacza jeszcze zysków
Największym wyzwaniem dla koncernu pozostaje Boeing Commercial Airplanes, czyli jednostka odpowiedzialna za samoloty cywilne. W trzecim kwartale segment osiągnął 10,72 mld dolarów przychodów, o trzy proc. mniej niż rok wcześniej. Jednocześnie dostawy wzrosły nieznacznie – ze 160 do 161 samolotów. Oddział poniósł 697 mln dolarów straty operacyjnej, a marża operacyjna wyniosła ujemne 6,5 proc. Rok wcześniej strata operacyjna sięgała 5,35 mld dolarów, a marża minus 48,3 proc. Tak duża różnica wynika jednak w znacznej mierze z obciążeń dotyczących programu 777X w 2025 r. Nie należy jej interpretować jako dowodu, że segment odzyskał rentowność.
Według Boeinga na wyniki za trzeci kwartał wpłynęła mniej korzystna struktura dostaw, wyższe prognozowane koszty związane z dostosowaniem przyszłego tempa produkcji oraz wzrost szacowanych kosztów w łańcuchu dostaw. W praktyce oznacza to, że nawet przy dużym popycie na nowe samoloty koncern nie jest jeszcze w stanie zwiększać produkcji w tempie pozwalającym na szybkie osiągnięcie odpowiednich marż.
Cel produkcyjny przesunięty na 2027 r.
Program 737 MAX pozostaje kluczowy dla odbudowy finansowej amerykańskiego koncernu. Samoloty wąskokadłubowe stanowią ważne źródło przyszłych dostaw, a ich produkcja ma bezpośredni wpływ na zdolność spółki do generowania gotówki. Boeing nie osiągnie jednak zakładanego wcześniej poziomu 500 dostarczonych samolotów w 2026 r. Podczas rozmowy z analitykami kierownictwo przyznało również, że produkcja 47 samolotów wąskokadłubowych nowej generacji miesięcznie zostanie osiągnięta dopiero na początku 2027 r. Jeszcze wiosną spółka zakładała dojście do tego poziomu latem 2026 r.
Głównym ograniczeniem pozostaje produkcja skrzydeł oraz konieczność zsynchronizowania tempa wytwarzania kadłubów z montażem końcowym. Amerykanie planują zwiększyć produkcję do 52 samolotów miesięcznie w drugiej połowie następnego roku. Realizacja tego celu będzie wymagała osiągnięcia zakładanej wydajności nowej linii produkcyjnej w Everett oraz zwiększenia dostaw kadłubów z zakładu w Wichita.
Problemy pokazują, że zwiększanie produkcji nie zależy wyłącznie od zdolności montażowych samego producenta. Konieczne jest równoległe zwiększenie wydajności u dostawców i utrzymanie wymaganej jakości komponentów. Boeing deklaruje, że nie zamierza przyspieszać produkcji kosztem bezpieczeństwa i jakości, co ogranicza możliwość szybkiego nadrabiania zaległości.
Ważnym wydarzeniem kwartału było uzyskanie zmienionej certyfikacji typu Federalnej Administracji Lotnictwa dla boeinga 737 MAX 7. W październiku certyfikację tę uzyskał również największy typ wąskokadłubowca nowej generacji – boeing 737 MAX 10. Postęp w procesie certyfikacyjnym ma znaczenie dla przyszłej oferty producenta, ale sama certyfikacja nie rozwiązuje jednak problemów z tempem produkcji i dostawami.
Dalsza presja na realizację planów
Program 787 Dreamliner utrzymywał tempo produkcji na poziomie ośmiu samolotów miesięcznie. Boeing nadal mierzy się jednak z wyzwaniami produkcyjnymi, które mogą utrudniać płynne zwiększanie dostaw i poprawę rentowności programu. W przypadku programu 777X koncern kontynuuje próby certyfikacyjne modelu 777-9 i podtrzymuje plan pierwszej dostawy w 2027 r. Podczas prezentacji wyników spółka wskazała, że certyfikacji regulatora oczekuje do połowy 2027 r., a w przyszłym roku planuje dostarczyć od 10 do 15 samolotów.
Perspektywa rozpoczęcia dostaw 777X będzie jednym z ważniejszych sprawdzianów dla producenta. Program jest istotny zarówno dla przyszłej oferty szerokokadłubowej, jak i dla zdolności Boeinga do ograniczania ryzyka dalszych opóźnień oraz kosztownych zmian harmonogramu. Dodatkowym problemem pozostają zakłócenia w produkcji skrzydeł do frachtowych 767 i 777, w tym wojskowych tankowców KC-46. Choć dostawy komponentów zostały wznowione, kierownictwo Boeinga uprzedziło, że skutki wcześniejszych zakłóceń będą widoczne w kolejnych kwartałach.
Wyższe przychody i poprawa marży jednostki obronnej
Znacznie lepsze wyniki odnotował oddział Boeing Defense, Space & Security, odpowiedzialny za działalność obronną, kosmiczną i wojskowe programy lotnicze. Przychody segmentu wyniosły 7,94 mld dolarów, co oznacza wzrost o 15 proc. w porównaniu z 6,90 mld dolarów rok wcześniej. Zysk operacyjny zwiększył się z 114 mln do 492 mln dolarów, a marża operacyjna wzrosła z 1,7 do 6,2 proc.
Poprawa wynikała z większej skali działalności i lepszych wyników operacyjnych, ale istotny udział miał również jednorazowy zysk w wysokości 252 mln dolarów ze sprzedaży udziałów w HRL Laboratories. Bez tego zdarzenia wynik segmentu byłby niższy, dlatego niecałą poprawę należy traktować jako efekt trwałego wzrostu rentowności. W pierwszych dziewięciu miesiącach roku przychody jednostki osiągnęły 23,02 mld dolarów, wobec 19,82 mld dolarów rok wcześniej. Zysk operacyjny wzrósł z 379 mln do 710 mln dolarów. Segment obronny stał się zatem jednym z głównych źródeł poprawy wyników całej grupy.
Jednym z najważniejszych wydarzeń kwartału było wybranie Boeinga przez Marynarkę Wojenną Stanów Zjednoczonych do zaprojektowania, zbudowania i dostarczenia myśliwca nowej generacji F/A-XX. Program ma znaczenie strategiczne dla przyszłej pozycji koncernu na rynku lotnictwa wojskowego. Wartość tego przedsięwzięcia nie została jeszcze uwzględniona w portfelu zamówień oddziału obronnego, ponieważ proces wyboru i oceny oferty nie został formalnie zakończony. Nie należy więc traktować kontraktu jako już w pełni odzwierciedlonego w publikowanej wartości backlogu.
Boeing otrzymał również siedmioletni kontrakt na zwiększenie produkcji głowic naprowadzających PAC-3 Seeker, wykorzystywanych w systemach obrony powietrznej i przeciwrakietowej Patriot. Rozszerzenie produkcji wpisuje się w rosnące zapotrzebowanie na uzbrojenie i wyposażenie obronne. Na koniec września portfel zamówień jednostki osiągnął rekordowe 100,5 mld dolarów, w porównaniu z 84,8 mld dolarów na koniec 2025 r. Około 23 proc. zamówień pochodziło od klientów spoza Stanów Zjednoczonych. Wysoki portfel zamówień daje segmentowi perspektywę wieloletniej działalności, choć rentowność będzie zależała od terminowej realizacji kontraktów i kontroli kosztów.
Najwyższa marża w grupie
Boeing Global Services, czyli jednostka zajmująca się usługami serwisowymi, wsparciem technicznym, częściami zamiennymi i rozwiązaniami dla operatorów cywilnych oraz klientów wojskowych, pozostaje najbardziej rentownym segmentem koncernu. W trzecim kwartale przychody jednostki wzrosły o cztery proc., do 5,57 mld dolarów. Zysk operacyjny zwiększył się o dziewięć proc., do 1,02 mld dolarów, a marża operacyjna wyniosła 18,3 proc., wobec 17,5 proc. rok wcześniej. Wyniki pokazują znaczenie działalności usługowej w strukturze grupy. W przeciwieństwie do produkcji nowych samolotów segment ten osiąga wysokie marże, korzystając z zapotrzebowania na obsługę techniczną, części i wsparcie eksploatacji już użytkowanych maszyn.
W pierwszych dziewięciu miesiącach 2026 r. oddział wypracował 16,29 mld dolarów przychodów, wobec 15,71 mld dolarów rok wcześniej. Zysk operacyjny wyniósł 2,96 mld dolarów, w porównaniu z 2,93 mld dolarów w analogicznym okresie poprzedniego roku. Marża za dziewięć miesięcy wyniosła 18,2 proc., nieco mniej niż 18,6 proc. rok wcześniej.
W trzecim kwartale segment zdobył kontrakt armii amerykańskiej na świadczenie usług utrzymania floty śmigłowców AH-64 Apache. Portfel zamówień BGS wzrósł do 32,7 mld dolarów z 29,7 mld dolarów na koniec 2025 r. Usługi pozostają dla Boeinga ważnym źródłem stabilnych zysków, szczególnie w okresie, w którym produkcja nowych samolotów nadal wymaga kosztownych inwestycji, a jej rentowność jest ograniczana przez problemy z dostawcami i tempo zwiększania produkcji.
Rekordowy portfel zamówień
Pomimo problemów produkcyjnych popyt na samoloty Boeinga pozostaje silny. W trzecim kwartale jednostka komercyjno-cywilna pozyskała 300 zamówień netto. Wśród klientów, których zamówienia wymieniono w raporcie, znalazły się Turkish Airlines, Ethiopian Airlines i Lufthansa. Na koniec września portfel zamówień obejmował ponad 6300 samolotów o łącznej wartości 611,8 mld dolarów. Wartość ta wzrosła z 567,3 mld dolarów na koniec 2025 r. Tak duży portfel zamówień zapewnia producentowi wieloletnią widoczność przyszłych przychodów, ale jednocześnie zwiększa znaczenie terminowej realizacji dostaw. Każde opóźnienie oznacza odsunięcie w czasie części wpływów pieniężnych i może utrudniać osiągnięcie celów finansowych.
Na koniec września 2026 r. łączny portfel zamówień Boeinga osiągnął 745,4 mld dolarów, wobec 682,2 mld dolarów na koniec poprzedniego roku. Wartość ta obejmuje zarówno samoloty cywilne, jak i kontrakty obronne oraz usługowe. Największą część stanowiły zamówienia jednostki Commercial Airplanes – 611,8 mld dolarów. Portfel Defense, Space & Security wyniósł 100,5 mld dolarów, a Global Services – 32,7 mld dolarów. Pozostałe pozycje i korekty miały niewielki wpływ na sumę. Rekordowy portfel jest jednym z najważniejszych atutów Boeinga. Pokazuje skalę popytu na samoloty i usługi koncernu, a także zapewnia długoterminową widoczność przyszłych przychodów. Nie jest jednak równoznaczny z gotówką ani gwarancją zysku. Zamówienia muszą zostać zrealizowane, a koszty produkcji i dostaw utrzymane na poziomie pozwalającym osiągać dodatnie marże.
Prognozy słabsze od oczekiwań rynku
Choć wyniki księgowe Boeinga wyraźnie poprawiły się w porównaniu z trzecim kwartałem 2025 r., inwestorzy negatywnie zareagowali na informacje dotyczące produkcji i perspektyw przepływów pieniężnych. Akcje spółki spadały podczas sesji 27 października o około 9,6 proc., po tym jak kierownictwo przyznało, że nie uda się zrealizować wcześniejszego celu dostaw 500 samolotów w 2026 r. Boeing nadal oczekuje około dwa mld dolarów wolnych przepływów pieniężnych za cały 2026 r. Na 2027 r. prognozuje około trzech mld dolarów, co jest wynikiem niższym od oczekiwań analityków, albowiem rynek spodziewał się około 5,5 mld dolarów wolnych przepływów pieniężnych w przyszłym roku.
Koncern przesunął również osiągnięcie celu 10 mld dolarów wolnych przepływów pieniężnych na 2029 r., czyli o rok później, niż oczekiwała część inwestorów. Perspektywy obciążają niższe od planowanych dostawy oraz wysokie nakłady inwestycyjne niezbędne do zwiększenia wydajności zakładów i stabilizacji produkcji. Reakcja rynku pokazuje, że inwestorzy oceniają obecnie Boeinga nie tylko przez pryzmat poprawy wyników rok do roku, lecz przede wszystkim przez zdolność do przewidywalnego zwiększania produkcji i zamiany dużego portfela zamówień w gotówkę. W tej perspektywie samo ograniczenie strat nie wystarcza.
Podanie adresu e-mail oraz wciśnięcie ‘OK’ jest równoznaczne z wyrażeniem
zgody na:
przesyłanie przez Zespół Doradców Gospodarczych TOR sp. z o. o. z siedzibą w
Warszawie, adres: Sielecka 35, 00-738 Warszawa na podany adres e-mail newsletterów
zawierających informacje branżowe, marketingowe oraz handlowe.
przesyłanie przez Zespół Doradców Gospodarczych TOR sp. z o. o. z siedzibą w
Warszawie, adres: Sielecka 35, 00-738 Warszawa (dalej: TOR), na podany adres e-mail informacji
handlowych pochodzących od innych niż TOR podmiotów.
Podanie adresu email oraz wyrażenie zgody jest całkowicie dobrowolne. Podającemu przysługuje prawo do wglądu
w swoje dane osobowe przetwarzane przez Zespół Doradców Gospodarczych TOR sp. z o. o. z
siedzibą w Warszawie, adres: Sielecka 35, 00-738 Warszawa oraz ich poprawiania.




 Zapisz
się do newslettera: